部品の外注加工は電話とFAXで頼み、図面はメールで送り、単価は購買担当のExcelにだけ残っている。外注先から「先月の追加工の代金はどうなりましたか」と聞かれても、すぐに答えられるのは発注した本人だけ、という町工場や中堅の製造業は少なくないはずです。
2026年1月1日、下請法(下請代金支払遅延等防止法)が改正され、「中小受託取引適正化法」(通称:取適法)に変わりました。手形での支払いが禁止され、外注先から価格の協議を求められたのに応じず一方的に代金を決めることも禁止事項に加わっています。発注のたびに何を伝え、何を残したかを、後から示せる形にしておく必要性が高まりました。
先に、要点をまとめます。
- 取適法では、委託事業者(発注する側)に「発注内容の明示(4条)」「60日以内の支払期日(3条)」「書類の作成と2年間の保存(7条)」「遅延利息(6条)」の4つの義務がある
- 2026年1月からは資本金に加えて従業員数でも対象が判定され、製造委託では「従業員300人超の会社から300人以下の外注先へ」の発注も対象に入った
- 発注書・受領・検査・支払・価格協議の記録を、外注先ごと・注文ごとに1件の取引として束ねておくと、社内の確認にも公正取引委員会などの調査にも答えやすい
この記事は、外注加工や部品の製作を協力工場に依頼している製造業の購買担当・生産管理担当・経理担当の方に向けて、何を記録し、どこに残すかを整理します。自社の取引が取適法の対象になるか、個別の行為が禁止事項に当たるかの判断は、公正取引委員会・中小企業庁の相談窓口や弁護士に確認してください。
下請法から取適法へ、外注取引の何が変わったのか?
名称と用語が変わり、従業員数による対象判定・手形払いの禁止・協議に応じない一方的な代金決定の禁止・運送委託の追加が加わりました。施行日(2026年1月1日)以降の発注から適用されます。
正式名称は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」です。従来の「親事業者」は「委託事業者」、「下請事業者」は「中小受託事業者」、「下請代金」は「製造委託等代金」と呼び方が変わりました(e-Gov法令検索)。
製造業の外注取引に関わる主な変更点は次のとおりです。
- 従業員基準の追加: 資本金の基準に加え、常時使用する従業員が300人を超える会社が、300人以下の事業者に製造委託をする場合も対象になりました(2条8項5号)。資本金が小さくても従業員の多い会社は、発注側として義務を負う可能性があります
- 手形払いの禁止: 代金の支払いに手形を交付することや、支払期日までに現金化しにくい支払手段を使うことが、支払遅延と同じ扱いで禁止されました(5条1項2号)
- 協議に応じない一方的な代金決定の禁止: 外注先が原材料費や人件費の上昇などを理由に代金の協議を求めたのに、協議に応じない、または必要な説明・情報提供をせずに一方的に代金を決めることが禁止されました(5条2項4号)
- 特定運送委託の追加: 製造した物品を取引先へ運ぶ運送を他社に委託する取引も、新たに対象になりました(2条5項)
公正取引委員会は、手形から現金払いへ切り替える際に、従来の代金から一方的に引き下げて代金を定めることは、買いたたきや一方的な代金決定の禁止に当たるおそれがあると注意を促しています(公正取引委員会「取適法施行に当たり事業者の皆様に御留意いただきたい事項」)。
自社が「委託事業者」に当たるかは、どう判断するのか?
製造委託では、資本金3億円超の会社から3億円以下の事業者へ、1,000万円超3億円以下の会社から1,000万円以下の事業者へ、または従業員300人超の会社から300人以下の事業者への発注が対象です。
| 発注する側(委託事業者) | 受ける側(中小受託事業者) | 根拠 |
|---|---|---|
| 資本金3億円超の法人 | 資本金3億円以下の法人・個人 | 2条8項1号 |
| 資本金1,000万円超3億円以下の法人 | 資本金1,000万円以下の法人・個人 | 2条8項2号 |
| 常時使用する従業員300人超の法人 | 従業員300人以下の法人・個人 | 2条8項5号 |
製造委託の範囲には、販売・製造する物品の部品や半製品の加工だけでなく、その製造に使う金型・木型・治工具の製造を他社に委託することも含まれます(2条1項)。部品加工の外注と、量産用の金型の外注は、どちらも製造委託として扱われます。
一方、建設業者が請け負った建設工事を他の建設業者に請け負わせる取引は、役務提供委託の定義から除かれています(2条4項)。建設工事の下請取引は建設業法の側で管理します。建設業での見積・注文書の残し方は建設業の下請見積・注文書の管理で整理しています。
従業員数は賃金台帳に記載される人数で算定するとされています。自社と主要な外注先について、資本金と従業員数を一度一覧にしておくと、どの取引が対象かを判断しやすくなります。
外注取引で、どの記録を残す必要があるのか?
発注時に明示した内容、受領日と検査の結果、代金の額と支払日、変更や減額があった場合の内容と理由です。7条により、これらを書類または電磁的記録で作成し、2年間保存する義務があります。
| 記録 | 根拠となる条文 | 残すときの要点 |
|---|---|---|
| 発注内容の明示(注文書) | 4条 | 給付の内容、代金の額、支払期日・支払方法など。発注したら直ちに、書面または電子メール等で明示する |
| 支払期日 | 3条 | 給付を受領した日から60日以内で、できる限り短い期間に定める |
| 受領日と検査の結果 | 7条 | 外注先から納品を受けた日と、受入検査の完了日・結果 |
| 代金の支払と変更の記録 | 7条 | 支払った日と金額。給付内容の変更、やり直し、代金の減額があればその内容と理由 |
| 価格協議の記録 | 5条2項4号 | 外注先から協議を求められた日、提示された理由、協議の経過と結論 |
公正取引委員会は、発注内容の明示事項として、委託事業者・中小受託事業者の名称、委託日、給付の内容、給付を受領する期日と場所、検査完了期日、代金の額と支払期日などを挙げ、7条の書類は2年間保存するよう説明しています。支払期日までに代金を支払わなかった場合は、受領日から60日を経過した日から支払日までの日数に応じ、年率14.6%の遅延利息を支払う義務があります(公正取引委員会「委託事業者の4つの義務」)。
注文書を電子メールで送る場合でも、外注先から書面の交付を求められたときは、遅滞なく交付する必要があります(4条2項)。
価格協議の記録は法律上の保存義務として列挙されたものではありませんが、5条2項4号の「協議に応じたか」「必要な説明をしたか」を後から示すには、協議の日時と内容を取引ごとに残しておく以外に方法がありません。
 製造業の外注取引を1件ずつ記録する5つの流れ。生産管理担当が図面の版と数量を指定して発注を起票し、購買担当が注文書で代金と支払期日を明示し、受入検査担当が受領日と検査結果を記録し、購買担当が価格協議や変更の経過を残し、経理担当が60日以内の支払日を記録して2年間保存する。
電話・FAX・Excelでばらばらに管理すると、どこで困るのか?
受領日と支払日の対応、変更や追加工の経緯、価格協議の有無が、それぞれ別の場所に散らばります。結果として、60日以内の支払いと協議の記録を、取引ごとに示せなくなります。
よくある管理の形は次のようなものです。外注先への発注は購買担当が電話で伝え、後からFAXで注文書を送る。図面は設計担当がメールで送り、単価は購買担当のExcelにある。納品物は受入担当が検品して紙の受入表に記入し、請求書が届いたら経理が月末締めで支払う。
この運用で困るのは、次のような場面です。
- 受領日が分からない: 支払期日は受領日から数えますが、受入表の日付と注文書が別々に保管されていると、どの注文の受領日がいつかを突き合わせる手間がかかります
- 追加工ややり直しの経緯が残らない: 現場の判断で口頭で追加工を頼み、代金の取り決めが後回しになる。給付内容の変更ややり直しを外注先の責めによらずに求めることは5条2項3号の禁止事項に関わるため、誰の判断で何を変えたかを残す必要があります
- 価格協議の記録がない: 外注先から材料費の値上がりを理由に単価の見直しを相談されても、電話で済ませると、協議に応じたことを後から示せません
- 支払方法の切り替えが追えない: 手形から振込に切り替えたとき、外注先ごとにいつから、どの条件で切り替えたかが一覧にならない
外注先が数社で、購買担当も1人なら、Excelと紙で回ることもあります。外注先が増える、購買・受入・経理で担当が分かれている、追加工や設計変更が多いといった条件が重なるほど、突き合わせの手作業が増えていきます。
発注から支払までを、どの順番で仕組みにするか?
まず外注先マスタと取引の単位を決め、その上に「発注 → 受領・検査 → 変更・協議 → 支払」を1件の取引として記録します。書類の電子化より先に、受領日と支払日を同じ取引にひもづけることを決めます。
- 外注取引の棚卸し(2〜3週間): いま使っている注文書の様式と、4条の明示事項が様式のどこに書かれているかを確認します。外注先ごとの資本金・従業員数も集め、対象になる取引を洗い出します。
- 外注先マスタと取引の単位を決める(2〜3週間): 外注先ごとに資本金・従業員数・支払条件(締め日・支払日・支払方法)を持つマスタを作り、「注文番号」を1件の取引の単位にします。図面の品番・版とも対応させます。
- 受領と検査の記録方法を決める(1〜2週間): 受入担当が納品を受けた時点で、注文番号に受領日を記録する入口を用意します。受入検査の結果も同じ注文番号に残します。
- 1つの工程・数社で試行(1ヶ月程度): 外注の多い工程や主要な外注先から始め、追加工や設計変更が出たときに記録が追いつくかを確認します。
- 全外注先に展開し、支払の確認を組み込む: 受領日から60日を超えそうな未払いを一覧できるようにし、経理の支払処理の前に確認する流れにします。
図面の版を外注先にどう伝えるかは製造業の図面管理と設計変更の伝達、受入検査の記録の残し方は製造業の検査成績書・品質記録の一元管理で解説しています。
既製の受発注システムや会計ソフトとの違いは?
受発注システムは注文書の発行と送付を、会計ソフトは支払と仕訳を担います。受領・検査・価格協議・変更の経緯まで注文ごとに束ねる部分は、どちらでも扱いが薄くなりがちです。
| 方式 | 費用の考え方 | 向いている範囲 |
|---|---|---|
| 受発注・EDIサービス | 月額課金が中心。送付件数や取引先数で変動 | 注文書の発行・送付と保管。4条の明示を電子化する手段として使える |
| 会計ソフト・支払管理 | 月額課金が中心 | 請求書の受付と支払、仕訳。受領日や検査結果は持たないことが多い |
| Excel台帳+紙の受入表 | 低コスト | 外注先と注文が少ないうちは回る。受領日と支払日の突き合わせは手作業 |
| カスタム開発 | 初期298万円〜(よりどころべーすの場合) | 外注先マスタ・注文・受領・検査・協議・支払を1つの取引に束ねる |
注文書の送付と保管だけが課題なら、受発注サービスで足ります。判断の分かれ目は、受入検査の結果や価格協議の経緯、図面の版まで、注文と同じ場所で追いたいかどうかです。外注費を製品ごとの原価に集める考え方は製造業の個別受注生産の見積と原価管理で整理しています。
カスタム開発の場合、ライトプランが初期298万円〜、フルプランが450万円、プレミアムプランが750万円(いずれも税別)、保守は月額10万円〜です。最短1.5ヶ月で公開できますが、外注先マスタの整備や注文書様式の確定にかかる期間は、外注先の数や書類の状態で変わります。
導入でつまずきやすいのはどこか?
注文書を電子化しただけで、受領日と支払日がつながらないまま終わることです。外注先に入力の手間を押しつける運用も定着を妨げます。
- 注文書のPDFを置くだけで終わる: 注文書がクラウドに移っても、どの注文がいつ納品され、いつ支払われたかが別の台帳にあれば、60日の確認は手作業のままです
- 外注先に独自のシステム入力を求める: 小さな外注先に、自社専用の画面への入力を一方的に求めると、相手の負担が増えます。外注先とのやりとりは今の注文書・納品書の形を受け入れ、社内側で注文番号にひもづける設計のほうが続きます
- 追加工の記録が現場任せになる: 製造現場から外注先に追加工を直接頼む場合、その場で依頼内容を起票できる入口がないと、注文書が後追いになります
- 資本金・従業員数の更新を追っていない: 外注先の増資や従業員数の変化で対象かどうかが変わることがあります。年に1回など、確認する時期を決めておきます
私たちなら製造業の外注・発注記録をこう設計する
前の章までの内容を、受託開発の設計に置き換えてみます。製造業の会社から外注取引の記録の仕組みを任されたとき、私たちが最初に描く設計案です。項目名や画面は、実際には貴社の注文書の様式と外注先との取引の形を見て決めます。
データ設計: 外注先マスタ×品番・図面×注文を「注文番号」で束ねる
土台は「外注先マスタ」「品番・図面」「注文」の3つです。外注先マスタには商号・資本金・従業員数・取適法の対象区分・支払条件(締め日・支払日・支払方法)・窓口担当を持たせます。品番・図面には品番・図番・版数・加工内容を持たせ、図面の版が変わったら注文側からどの版で発注したかを参照できるようにします。注文は「注文番号」を1件とし、その配下に明示事項(給付の内容・数量・代金・納期・受領場所・検査完了期日・支払期日)、受領(受領日・数量・受入担当)、検査(検査完了日・結果・不適合の内容)、変更(依頼日・依頼者・変更内容・代金への反映・理由)、価格協議(申し出の日・外注先が示した理由・回答・結論)、支払(支払日・金額・支払方法)をぶら下げます。7条の書類として求められる事項は、この注文データから組み立てて出力します。
情報の流れ: 生産管理が起票し、購買が明示し、受入が受領を記録し、経理が支払を締める
生産計画から外注加工が必要になったら、生産管理担当が品番・図面の版・数量・希望納期を指定して発注を起票します。購買担当が単価と支払期日を確定して注文書を外注先に送り、送付日を記録します。納品があれば、受入担当がタブレットで注文番号を選び、受領日と数量を入力し、受入検査の結果も同じ注文に残します。経理担当は支払処理の前に、受領日から60日を超えそうな注文の一覧を確認します。外注先から単価見直しの相談を受けたら、購買担当が価格協議として申し出の日と理由を登録し、回答と結論までを同じ外注先の履歴に残します。
AIの回答設計: 支払期日と協議の経緯を、会話で確認できるようにする
注文データを社内AIチャットの参照先にすると、経理や購買が台帳を開かずに状況を尋ねられます。たとえば経理担当が「受領日から50日を過ぎているのに、まだ支払っていない外注の注文はありますか」と尋ねたとします。AIは注文データの受領日と支払記録を照合し、「A精機への注文No.1024(シャフト加工・200個)が受領日から52日経過で未払いです。支払期日は受領日から60日以内の日付で注文書に明示されています。注文書と受入記録を添付します」と、根拠のデータつきで返します。
もう1つの使い方が、価格協議の経緯の確認です。購買課長が「今年、単価の見直しを申し出てきた外注先と、その結論を出して」と聞けば、価格協議の記録から外注先ごとに申し出の日・理由・結論を一覧で返します。取引が禁止事項に当たるかどうかまではAIに判断させず、記録を並べた結果を見て担当者と専門家が判断します。
権限・運用ルール: 外注単価は見る人を絞る
外注先ごとの単価や協議の記録は、相手にとっても営業上の情報です。閲覧は購買・生産管理・経理と、関係する工程の責任者に絞ります。注文の明示事項や受領日を直すときは元の値を消さず、訂正した日・訂正者・理由を追記する形にします。
既存環境との連携・移行: 生産管理システムと会計ソフトはそのまま使う
すでに生産管理システムで外注の手配をしている場合は、手配データを注文として取り込み、受領・検査・協議・支払の記録を足す形にします。支払は会計ソフト側の振込データと注文番号を突き合わせるだけにし、会計処理の流れは変えません。過去の注文は無理に移さず、ある月の発注分から新しい記録方法に切り替えます。
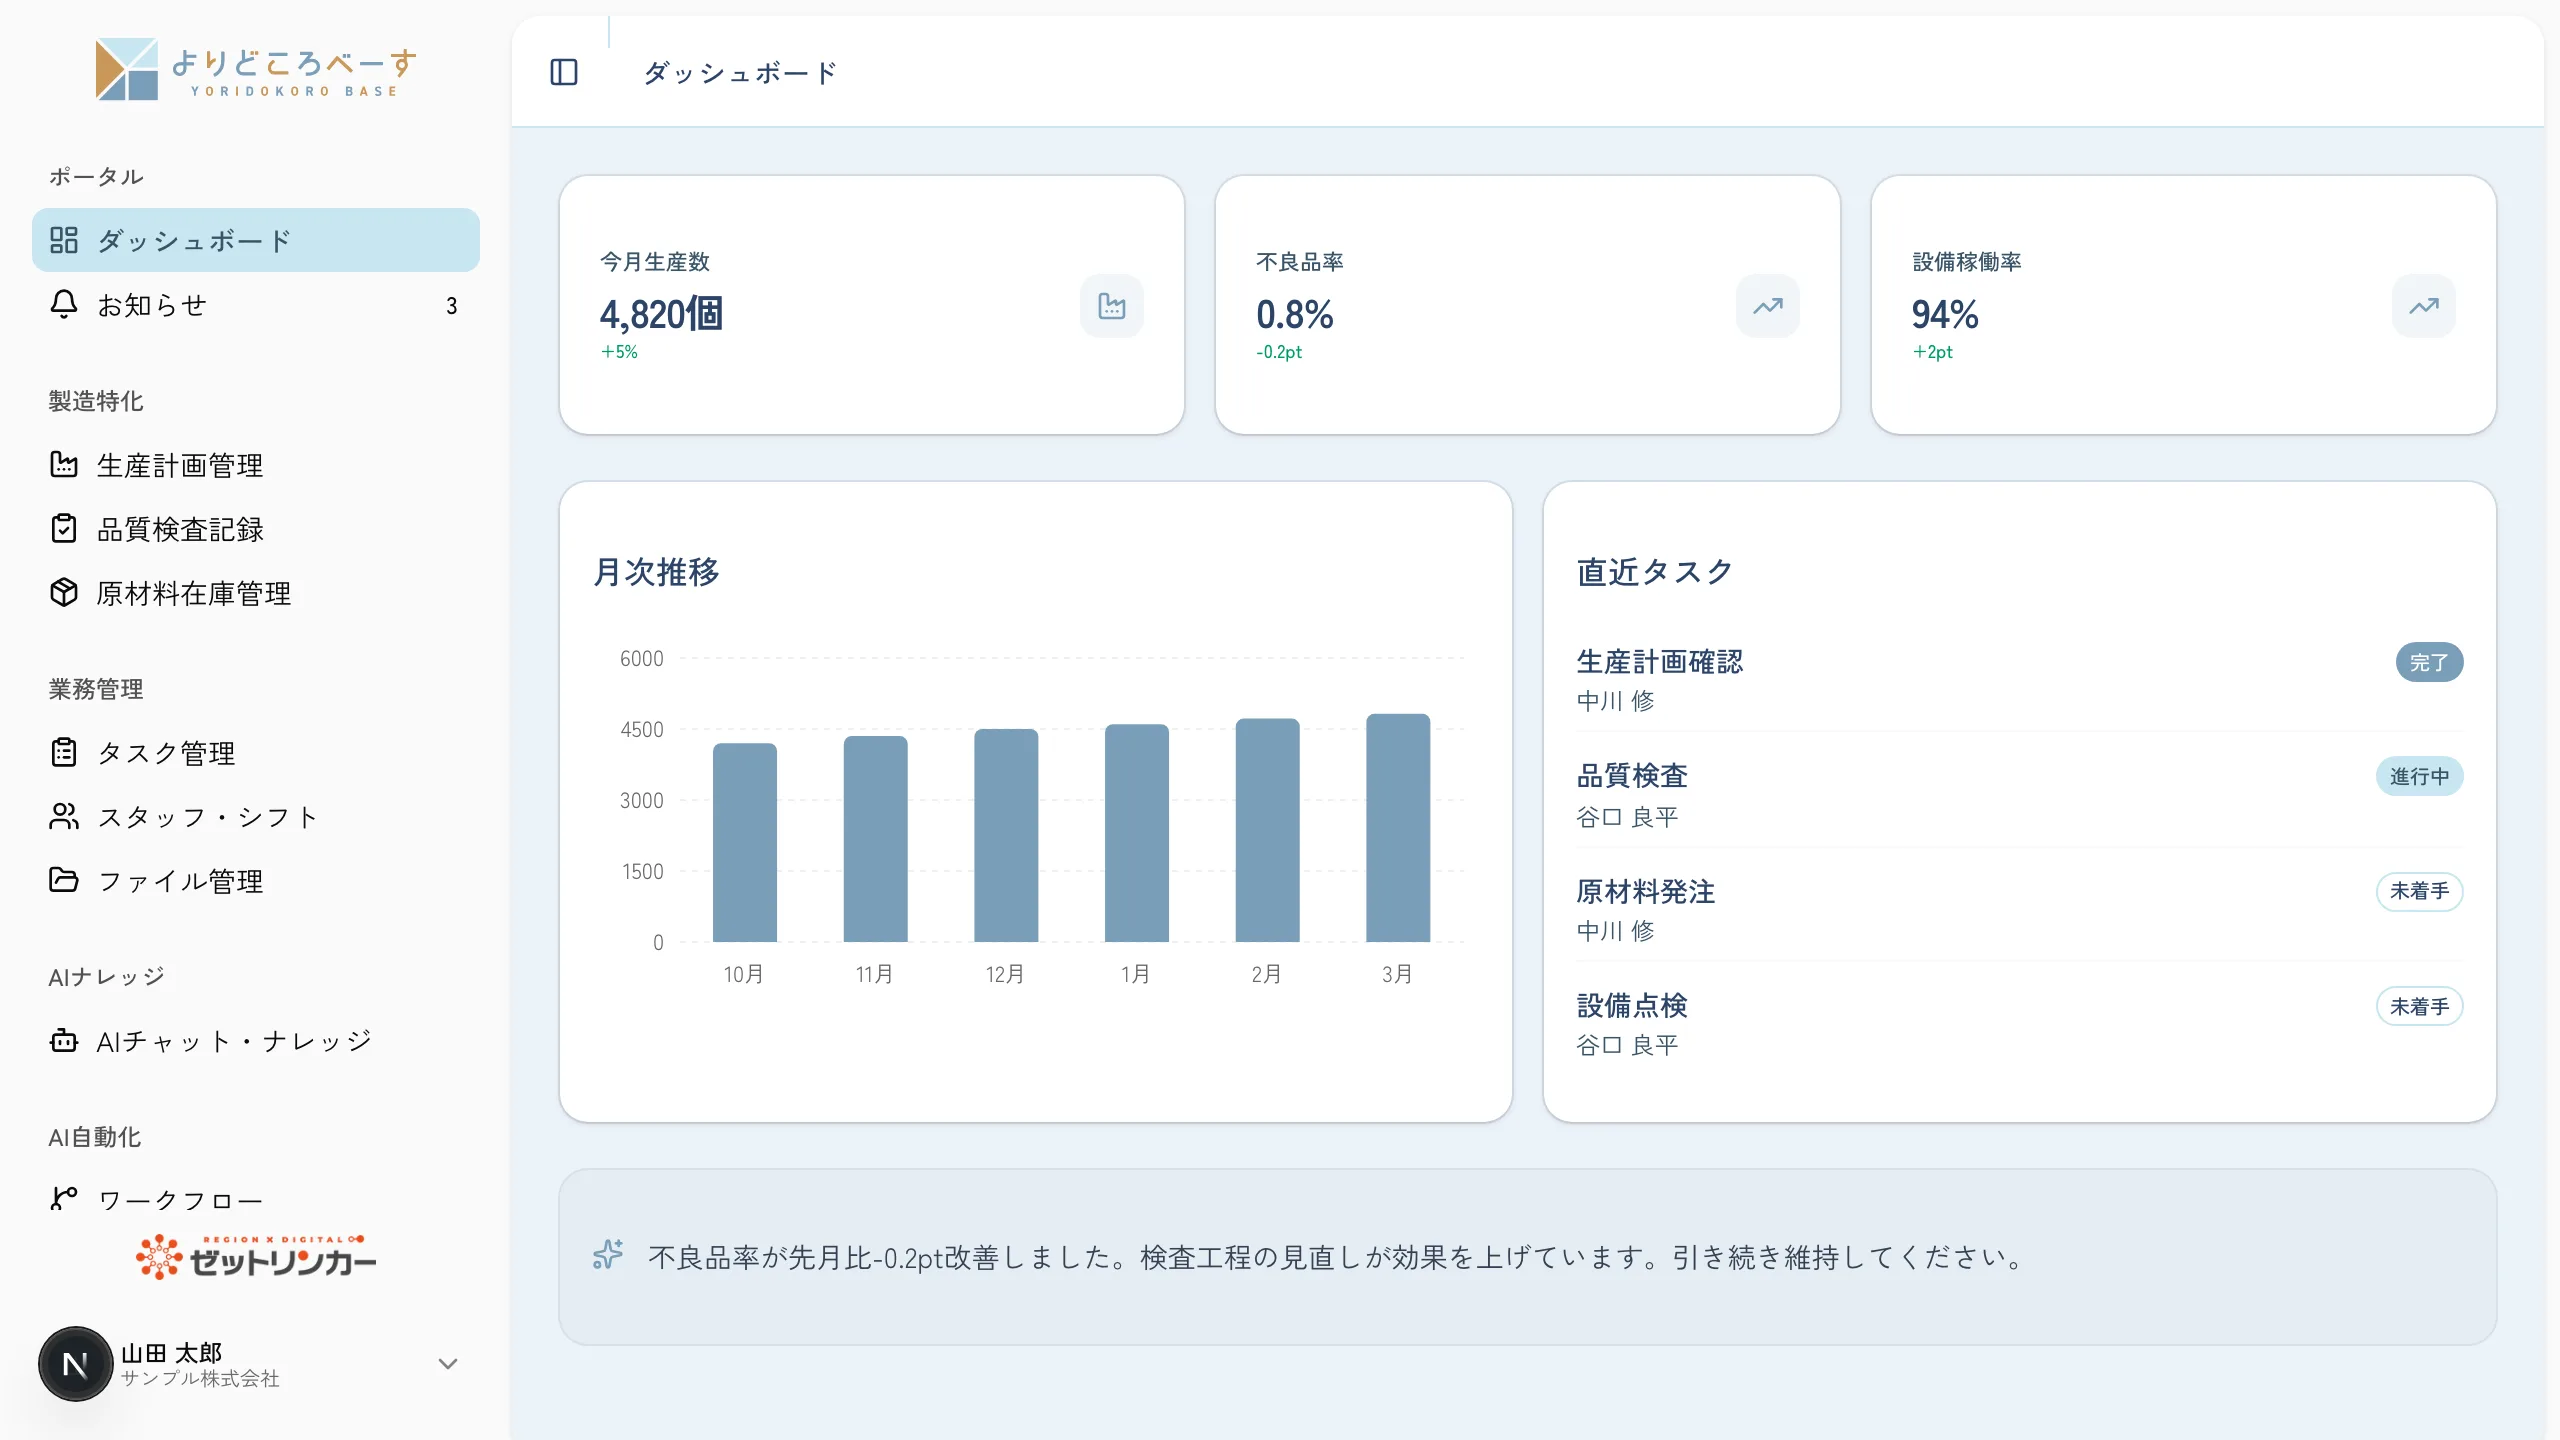 よりどころべーすの製造業向けダッシュボードのデモ画面(サンプルデータ)。今月生産数・不良品率・設備稼働率のKPIカード、生産数の月次推移のグラフ、生産計画確認や原材料発注を含む担当者別の直近タスクが並び、左のメニューに生産計画管理・品質検査記録・原材料在庫管理がある。
上の画面は、よりどころべーすの製造業向けダッシュボードのデモ画面(サンプルデータ)です。今月生産数・不良品率・設備稼働率のKPIカードと、原材料発注や品質検査といった担当者別のタスクが並び、メニューには生産計画管理と品質検査記録があります。画面の数値と担当者名はデモ用のサンプルです。外注先ごとの注文・受領・支払を扱う画面は、このデモ画面には入っていません。実際の構築では、この「生産計画×品質検査×タスク」の骨格の上に、上で書いた外注取引のデータを載せて作り込みます。
受発注サービスと会計ソフトを別々に入れた場合、受入検査や価格協議の記録はどちらのソフトにも入らず、Excelや紙に残りがちです。よりどころべーすは業種別パッケージを土台に、パッケージにない機能をスクラッチで足していく開発方式のため、生産計画管理・品質検査記録と同じ基盤に外注取引の記録を載せ、貴社の注文書の様式や受入の段取りに合わせて作り込めます。要件定義では、エンジニアが購買担当や受入担当から「外注先に何をどう伝え、納品のときに何を確かめているか」を直接聞き取ります。上の設計はあくまで出発点で、外注先の数や取引の形に合わせて、どの記録から始めるかを一緒に決めていきます。
まずは先月の外注の注文を1件選び、「注文書」「受領日がわかる記録」「支払日」がそれぞれどこにあるかを確かめてみてください。3つを1か所から取り出せなかった場合は、その抜けている箇所から設計を考えるのが近道です。外注取引の記録についてのご相談はお問い合わせフォームで受け付けています。
まとめ|外注取引を注文ごとに説明できる状態へ
下請法が取適法に変わり、対象の判定に従業員数が加わり、手形払いと一方的な代金決定が禁止されました。この記事で整理したのは次の3点です。
- 委託事業者の義務は、発注内容の明示(4条)・60日以内の支払期日(3条)・書類の作成と2年間の保存(7条)・遅延利息(6条)の4つ
- 製造委託では、資本金基準に加えて「従業員300人超から300人以下へ」の発注も対象になり、金型や治工具の製造委託も含まれる
- 書類の置き場所より先に、注文番号を単位に受領日・検査・変更・価格協議・支払をひもづける台帳を決める
製造業向けの業務システムの全体像は、製造業向けAI業務システムの詳細で紹介しています。
よくある質問
Q. 取適法は2026年1月より前に発注した取引にも適用されますか?
A. 公正取引委員会は、施行日(2026年1月1日)以降に発注する取引が取適法の対象で、施行前の発注には経過措置が適用されると説明しています。切り替えの時期をまたぐ取引は、発注日で区別して記録しておくと確認しやすくなります。
Q. 注文書は紙でなく電子メールで送っても問題ありませんか?
A. 4条により、発注内容は書面または電磁的方法で明示できます。電磁的方法で明示した場合でも、中小受託事業者から書面の交付を求められたときは、遅滞なく交付する必要があります(4条2項)。
Q. 書類はいつまで保存すればよいですか?
A. 公正取引委員会の説明では、7条にもとづく書類または電磁的記録は2年間保存する必要があります。会計帳簿など他の法令で保存期間が定められている書類は、その期間も確認してください。
Q. 外注先から値上げの相談を受けたら、必ず応じなければならないのですか?
A. 求められた金額をそのまま受け入れる義務が定められているわけではありません。禁止されているのは、外注先が代金の協議を求めたのに協議に応じない、または必要な説明や情報提供をせずに一方的に代金を決めることです(5条2項4号)。個別の対応が該当するかは、相談窓口や専門家に確認してください。
Q. 金型の製作を外部に頼む場合も対象になりますか?
A. 2条1項の製造委託には、物品の製造に用いる金型・木型・治工具などの製造を他の事業者に委託することが含まれます。資本金・従業員数の基準を満たす取引であれば、部品の外注と同じく4条の明示や7条の保存の対象になります。