会社設立の依頼を受けたとき、代表者の運転免許証の写しは担当者のメールに、実質的支配者の申告書は紙のファイルに、依頼の目的は面談メモに残っている。数年後に「この会社の取引時確認の記録を出してください」と言われたら、どこを探せばよいか分かるのは担当者だけ、という士業事務所は少なくないはずです。
司法書士・行政書士・公認会計士・税理士は、犯罪収益移転防止法(犯収法)の「特定事業者」です。2024年4月1日に施行された改正で、4士業には取引時の確認事項が追加され、行政書士・公認会計士・税理士には疑わしい取引の届出が義務付けられました。確認した内容を、依頼ごとに後から取り出せる形で残しておく必要があります。
先に、要点をまとめます。
- 4士業は、会社の設立・宅地建物の売買・財産の管理や処分といった「特定受任行為の代理等」を受けるとき、本人特定事項・取引の目的・職業や事業内容・実質的支配者を確認する(4条1項)
- 確認の記録は契約終了日などから7年間、代理等を行った取引の記録はその日から7年間の保存が必要(6条・7条)
- 顧客マスタと依頼(案件)を分け、確認記録・取引記録・リスクの判断を案件ごとにひもづけておくと、7年後の照会にも、確認内容の更新にも対応しやすい
この記事は、司法書士・行政書士・税理士事務所で受任の手続きや書類管理を担っている所長・事務長・事務スタッフの方に向けて、何を記録し、どこに残すかを整理します。個別の依頼が特定取引に当たるか、届出が必要かの判断は、所属する士業団体の指針や監督官庁の資料、専門家に確認してください。
士業は犯罪収益移転防止法で、何を求められているのか?
特定受任行為の代理等を受けるとき、取引時確認を行い、確認記録と取引記録を作成して7年間保存することです。行政書士・公認会計士・税理士には、2024年4月から疑わしい取引の届出義務も加わりました。
犯収法2条2項は、特定事業者として司法書士(46号)、行政書士(47号)、公認会計士(48号)、税理士(49号)を挙げています。弁護士は同じく特定事業者ですが、取引時確認などに相当する措置は日本弁護士連合会の会則で定めることとされています(12条)。社会保険労務士は2条2項の特定事業者に挙げられていません(犯罪による収益の移転防止に関する法律 e-Gov法令検索)。
士業が対象になるのは、業務のすべてではありません。別表で「特定受任行為の代理等」とされる、顧客のためにする次の行為や手続の代理・代行が対象です(政令で定めるものを除く)。
- 宅地または建物の売買に関する行為・手続
- 会社の設立・合併など、政令で定める会社の組織・運営・管理に関する行為・手続
- 現金・預金・有価証券その他の財産の管理または処分
2024年4月1日施行の改正(令和4年法律第97号)では、4士業に取引時の確認事項が追加され、行政書士・公認会計士・税理士に疑わしい取引の届出が義務付けられました(警察庁「犯罪収益移転防止法の改正」)。
取引時確認では、どの項目を確認し、何を残すのか?
本人特定事項、取引を行う目的、職業(法人は事業の内容)、法人の場合は実質的支配者の本人特定事項の4つです。確認した内容と、確認のためにとった措置を確認記録として残します。
| 記録 | 根拠となる条文 | 残すときの要点 |
|---|---|---|
| 取引時確認 | 4条1項 | 本人特定事項(個人は氏名・住居・生年月日、法人は名称・本店所在地)、取引の目的、職業・事業内容、実質的支配者 |
| 代表者等の確認 | 4条4項 | 会社の代表者や担当者など、実際に手続を進める人が顧客と異なるときは、その人の本人特定事項も確認する |
| 確認記録 | 6条 | 確認した事項と確認のためにとった措置などを記録し、契約終了日などから7年間保存 |
| 取引記録 | 7条2項・3項 | 特定受任行為の代理等の期日・内容など。少額の財産の処分の代理など政令で定めるものを除き、行った日から7年間保存 |
| 疑わしい取引の届出 | 8条2項 | 行政書士・公認会計士・税理士が対象。守秘義務の規定で漏らしてはならない事項が含まれる場合は除く |
確認記録と取引記録の具体的な記載事項は、主務省令(施行規則)で定められています。様式を作る際は、所属する士業団体が公表している手引きや書式例と照らし合わせて、項目に漏れがないかを確認してください。
あわせて11条は、取引時確認をした事項を最新の内容に保つための措置を講じること、職員への教育訓練、規程の作成、統括管理者の選任などに努めることを定めています。確認して終わりではなく、顧問先の代表者や本店所在地が変わったときに記録を更新する運用も求められています。
 士業事務所が特定受任行為の代理等を受けるときの記録の流れ。受付担当が依頼内容から特定業務に当たるかを判定し、担当者が本人特定事項・取引目的・職業・実質的支配者を確認し、確認記録を作成し、代理等を行ったら取引記録を残し、所長がリスクの判断を確認して7年間保存する。
紙・メール・Excelで管理すると、どこで困るのか?
確認書類の写し、取引目的のメモ、実質的支配者の申告書が別々の場所にあり、「どの依頼の確認か」が後からたどれなくなります。7年という保存期間の間に担当者が入れ替わると、記録の所在そのものが分からなくなります。
よくある管理の形は次のようなものです。本人確認書類の写しは担当者がメールで受け取って共有フォルダに保存し、取引の目的は面談メモに書き、実質的支配者の申告書は紙で受け取って依頼ごとのファイルに綴じる。どの依頼で取引時確認を行ったかは、Excelの受任簿に担当者が丸をつけている。
この運用で困るのは、次のような場面です。
- 依頼と確認記録がひもづかない: 同じ顧問先から会社設立と不動産の売買の両方を受けた場合、どの確認がどの依頼に対するものかが、フォルダ名やファイル名でしか分からない
- 保存期間の起算日が追えない: 確認記録は契約終了日などから7年間です。依頼ごとに終了日が記録されていないと、いつまで保存すればよいかを判断できません
- 確認内容が古いまま残る: 代表者の交代や本店移転を顧問業務で知っていても、取引時確認の記録には反映されていない
- 確認済みかどうかを判断できない: 過去に取引時確認をして確認記録を保存している顧客との取引には、確認を省ける場合があります(4条3項)。その前提となる確認記録がすぐに見つからなければ、同じ確認を繰り返すことになります
顧問先の管理そのものの課題は、士業事務所の顧問先対応履歴の管理でも取り上げています。
取引時確認の記録を、どの順番で仕組みにするか?
まず顧客マスタと依頼(案件)を分け、依頼ごとに「特定業務の判定 → 取引時確認 → 確認記録 → 取引記録」を記録します。書類の写しの置き場所より、依頼ごとの状態と保存期限を持たせることを先に決めます。
- 対象業務の棚卸し(1〜2週間): 事務所で受けている業務のうち、会社の設立・合併、宅地建物の売買、財産の管理・処分の代理など、特定受任行為の代理等に当たり得るものを一覧にします。所属団体の手引きと照らし合わせ、判断が難しいものを洗い出します。
- 顧客マスタと依頼の単位を決める(2〜3週間): 個人・法人の顧客マスタ(本人特定事項・職業や事業内容・実質的支配者)を作り、依頼ごとに「特定業務に当たるか」「取引時確認の要否」を判定する項目を持たせます。
- 確認記録と取引記録の様式を決める(1〜2週間): 施行規則と団体の書式例をもとに、記録する項目と、本人確認書類の写しの保存方法を決めます。
- 新規の依頼から試行(1ヶ月程度): 新しく受ける依頼から記録を始め、面談の場で入力が追いつくか、受付から担当者への引き継ぎで漏れが出ないかを確認します。
- 保存期限と更新の確認を組み込む: 依頼の終了日から保存期限を計算し、期限が近いものと、顧客情報に変更があったものを定期的に確認する流れにします。
期限の管理を事務所全体でまとめる考え方は士業事務所の期限管理の仕組み化で解説しています。
既製の顧客管理ソフトや本人確認サービスとの違いは?
本人確認サービスは書類の確認と画像の取得を、士業向けの顧客管理ソフトは顧問先と案件の管理を担います。依頼ごとの特定業務の判定、確認記録・取引記録、保存期限を1つの流れで束ねる部分は、どちらでも扱いが薄くなりがちです。
| 方式 | 費用の考え方 | 向いている範囲 |
|---|---|---|
| オンライン本人確認サービス | 確認1件ごとの従量課金や月額課金が中心 | 非対面での本人確認書類の確認と画像の取得 |
| 士業向けの顧客・案件管理ソフト | 月額課金が中心 | 顧問先と案件、報酬の管理。取引時確認の項目の持ち方は製品ごとに異なる |
| Excel台帳+共有フォルダ | 低コスト | 依頼が少ないうちは回る。依頼と確認記録の対応、保存期限の管理は手作業 |
| カスタム開発 | 初期298万円〜(よりどころべーすの場合) | 顧客マスタ・依頼・確認記録・取引記録・保存期限を1つの基盤に束ねる |
本人確認書類の受け取りだけが課題なら、本人確認サービスで足ります。判断の分かれ目は、依頼ごとの判定や確認記録、顧問先の変更情報の反映まで、日常の顧客管理と同じ場所で扱いたいかどうかです。
カスタム開発の場合、ライトプランが初期298万円〜、フルプランが450万円、プレミアムプランが750万円(いずれも税別)、保守は月額10万円〜です。最短1.5ヶ月で公開できますが、記録の様式の確定や既存の受任簿の整理にかかる期間は、事務所の業務の範囲で変わります。
導入でつまずきやすいのはどこか?
書類の写しを集めるだけで、依頼との対応と保存期限が残らないことです。面談の場で入力しにくい仕組みも、紙への逆戻りを招きます。
- 画像を保存しただけで終わる: 本人確認書類の画像が共有フォルダにそろっていても、どの依頼の確認か、取引の目的は何かが記録されていなければ、確認記録としては足りません
- 特定業務の判定を担当者任せにする: 依頼の内容が特定受任行為の代理等に当たるかの判断を、受付の時点で記録する項目がないと、確認の要否が担当者ごとに分かれます
- 顧問先の変更を反映しない: 顧問業務で代表者の交代や本店移転を知っても、取引時確認の記録を更新する流れがないと、11条の「最新の内容に保つ」措置が形だけになります
- 保存期限を過ぎた記録の扱いを決めていない: 7年を過ぎた記録をいつ、誰の判断で整理するかを決めておかないと、不要な個人情報を持ち続けることになります
私たちなら士業事務所の取引時確認の記録をこう設計する
ここからは、士業事務所から取引時確認の記録の仕組みづくりを任されたとして、私たちならどう組み立てるかを具体的に書きます。項目名や画面は、貴事務所が受けている業務の範囲と、所属団体の書式例を見て決めることになります。
データ設計: 顧客マスタ×依頼×確認記録を「依頼番号」で束ねる
土台は「顧客マスタ」「依頼」「確認記録」の3つです。顧客マスタには、個人なら氏名・住居・生年月日・職業、法人なら名称・本店所在地・事業の内容・実質的支配者を持たせ、変更があった日と変更前の値を履歴で残します。依頼は「依頼番号」を1件とし、業務の種類(会社設立・不動産売買・財産の管理など)、特定受任行為の代理等に当たるかの判定と判定者、受任日、終了日を持たせます。確認記録は依頼にひもづけ、確認した事項、取引の目的、確認の方法、本人確認書類の種類と写し、代表者等の確認、確認日と確認者を記録します。取引記録は代理等を行った期日と内容を依頼ごとに残し、確認記録・取引記録それぞれの保存期限を起算日から自動で計算します。
情報の流れ: 受付が判定し、担当者が確認し、所長が締める
依頼の相談を受けたら、受付担当(または事務長)が依頼を起票し、業務の種類から特定受任行為の代理等に当たるかを判定します。当たる場合は、担当の有資格者が面談でタブレットから取引時確認の項目を入力し、本人確認書類を撮影して確認記録に添付します。過去の依頼で確認記録がある顧客なら、その記録を画面に呼び出して、確認を省けるかどうかを担当者が判断します。代理等を行ったら取引記録を登録し、依頼の終了時に終了日を入れると保存期限が確定します。行政書士・税理士事務所では、取引の態様に気になる点があった場合に担当者がメモを残し、所長が届出の要否を判断する流れを用意します。
AIの回答設計: 確認記録の所在と更新漏れを、会話で確認できるようにする
確認記録と顧客マスタを社内AIチャットの参照先にしておくと、担当者がファイルを探し回らずに済みます。たとえば担当者が「株式会社〇〇の取引時確認は、いつ、どの依頼で行っていますか」と尋ねたとします。AIは顧客マスタと確認記録を検索し、「2025年5月の本店移転登記の依頼(依頼番号2025-041)で、代表者の取引時確認を行っています。確認者は〇〇、取引の目的は『本店移転の登記申請』です。その後、2026年3月に顧客マスタの代表者が変更されています。確認記録と変更履歴を添付します」と、根拠のデータつきで返します。
もう1つの使い方が、更新漏れと保存期限の確認です。事務長が「代表者や本店所在地が変わったのに、取引時確認の記録を見直していない顧客を出して」と聞けば、顧客マスタの変更日が最後の確認日より新しい顧客を一覧で返します。確認を省けるかどうか、届出が必要かどうかはAIに決めさせず、AIが示した記録をもとに有資格者と所長が判断します。
権限・運用ルール: 本人確認書類は見る人を絞る
本人確認書類の写しや実質的支配者の情報は、取り扱いに特に注意が必要な個人情報です。閲覧は担当者と所長・事務長に絞り、閲覧と出力の履歴を残します。確認記録を直す場合は元の記載を残したまま、訂正日・訂正者・理由を追記します。保存期限を過ぎた記録は一覧に出し、所長の確認を経て整理する運用にします。
既存環境との連携・移行: 会計・申告ソフトや登記の申請ソフトはそのまま使う
税務申告ソフトや登記の申請ソフトなど、業務ごとに使っているソフトは置き換えません。顧客マスタの名称・所在地をそれらのソフトの顧客情報と突き合わせる形にし、取引時確認の記録だけを新しい基盤に集めます。過去の依頼の記録は、保存期限が残っているものから優先して索引だけを登録し、紙の原本の保管場所を記録します。
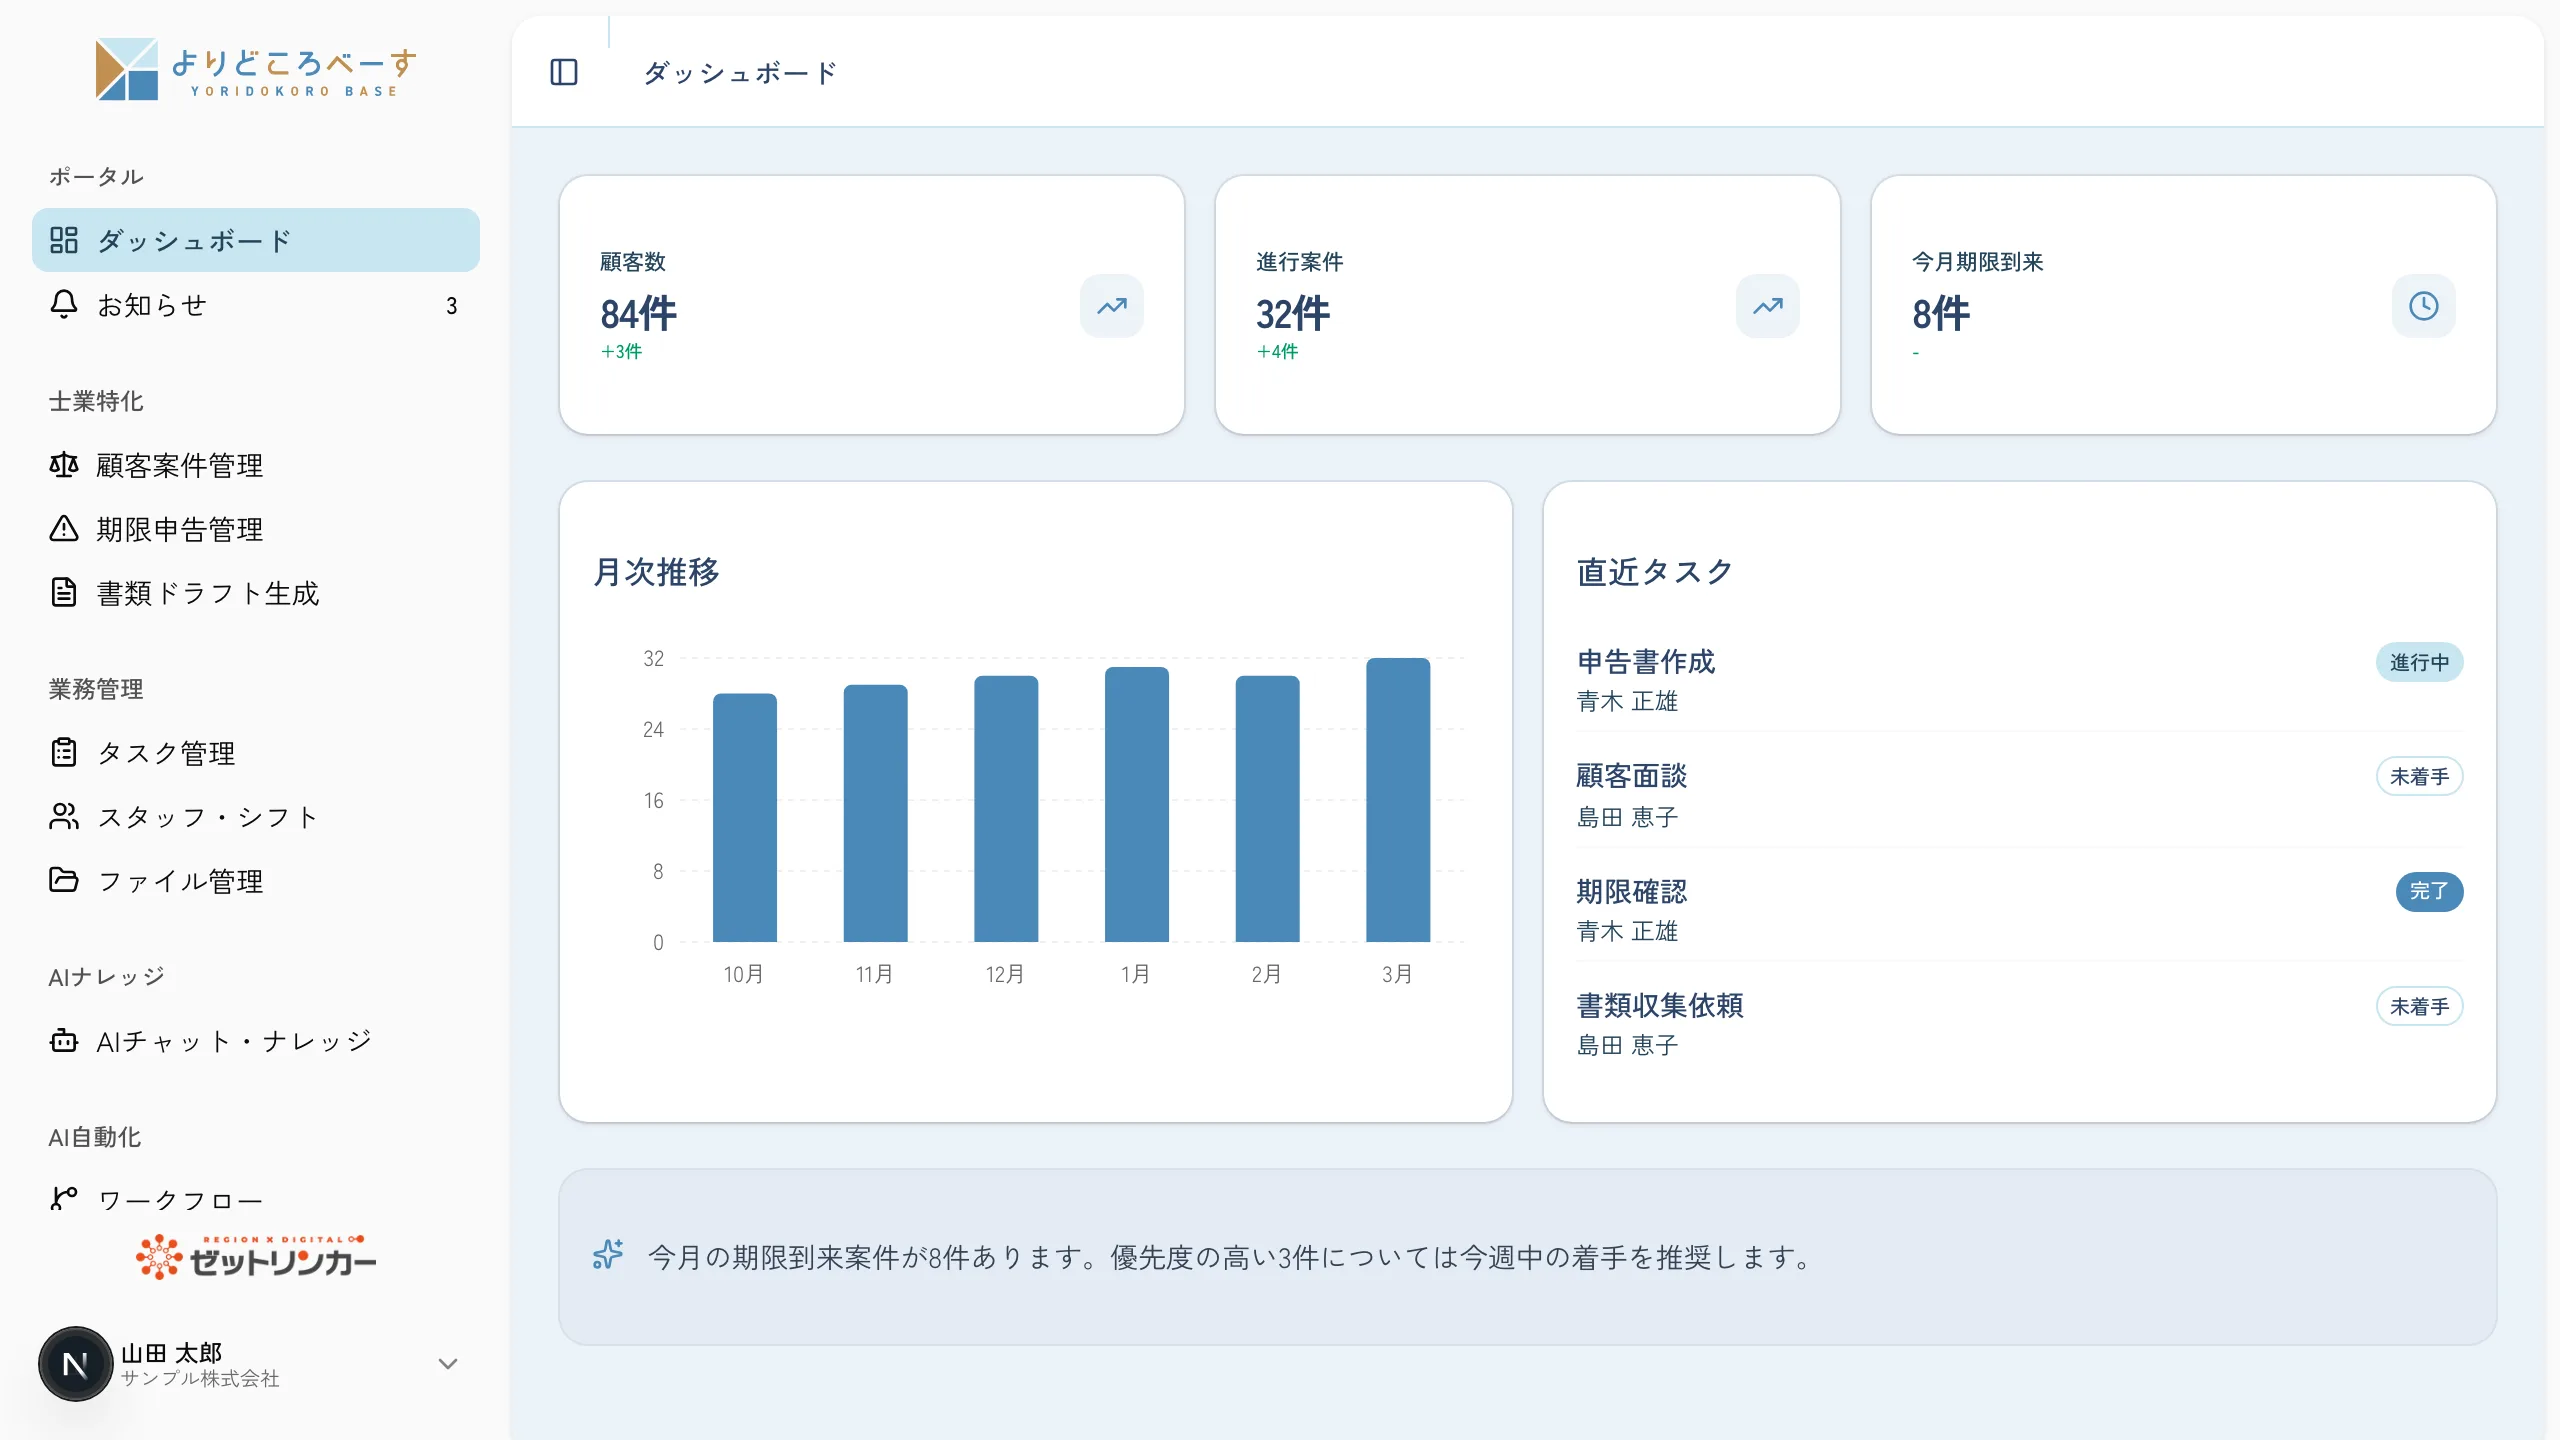 よりどころべーすの士業向けダッシュボードのデモ画面(サンプルデータ)。顧客数・進行案件・今月期限到来のKPIカード、案件数の月次推移のグラフ、申告書作成や書類収集依頼を含む担当者別の直近タスクが並び、左のメニューに顧客案件管理・期限申告管理・書類ドラフト生成がある。
上の画面は、よりどころべーすの士業向けダッシュボードのデモ画面(サンプルデータ)です。顧客数・進行案件・今月期限到来のKPIカードと、申告書作成や書類収集依頼といった担当者別のタスクが並び、メニューには顧客案件管理と期限申告管理があります。画面の数値と担当者名はデモ用のサンプルです。取引時確認の記録や保存期限の画面は、このデモでは用意していません。実際の構築では、この「顧客×案件×期限」の骨格の上に、上で書いた確認記録と取引記録のデータを載せて作り込みます。
本人確認サービスと顧客管理ソフトを別々に入れた場合、依頼ごとの判定や保存期限、顧客情報の変更との照合は、どちらのソフトの担当範囲にも入らず手作業で残りがちです。よりどころべーすは業種別パッケージを土台に、事務所ごとに必要な機能をスクラッチで足していく開発方式のため、顧客案件管理・期限申告管理と同じ基盤に取引時確認の記録を載せ、貴事務所の受任の手順や所属団体の書式に合わせて作り込めます。要件定義では、エンジニアが所長や事務スタッフから「依頼を受けるとき、何を見て特定業務かを判断しているか」を直接うかがいます。上の設計は出発点で、受けている業務の範囲や依頼の件数に合わせて、どこから記録を整えるかを一緒に決めていきます。
まずは昨年受けた会社設立や不動産売買の依頼を1件選び、「本人確認書類の写し」「取引の目的の記録」「依頼の終了日」がそれぞれどこにあるかを確かめてみてください。どれかが見つからない、または別々の場所にある場合は、そこが最初に整える対象です。取引時確認の記録づくりについてはお問い合わせフォームからご相談いただけます。
まとめ|依頼ごとに確認の経緯を示せる状態へ
2024年4月の改正で、4士業の取引時確認の項目が増え、行政書士・公認会計士・税理士には疑わしい取引の届出義務が加わりました。この記事で整理したのは次の3点です。
- 特定受任行為の代理等(会社の設立・合併、宅地建物の売買、財産の管理・処分など)を受けるとき、本人特定事項・取引の目的・職業や事業内容・実質的支配者を確認する
- 確認記録は契約終了日などから7年間、取引記録は代理等を行った日から7年間保存し、確認した事項を最新の内容に保つ措置も求められる
- 書類の写しの置き場所より先に、顧客マスタと依頼を分け、依頼ごとに判定・確認記録・取引記録・保存期限をひもづける台帳を決める
士業向けの業務システムの全体像は、士業向けAI業務システムの詳細で紹介しています。
よくある質問
Q. 税理士の顧問契約や申告書の作成も取引時確認の対象ですか?
A. 犯罪収益移転防止法で対象になるのは、別表で定める「特定受任行為の代理等」(宅地建物の売買、会社の設立・合併などの組織・運営・管理、財産の管理・処分に関する行為や手続の代理・代行。政令で定めるものを除く)に係る取引です。業務の個別の当てはめは、所属団体の手引きや監督官庁の資料で確認してください。
Q. 以前に取引時確認をした顧客から、新たに依頼を受けた場合も確認が必要ですか?
A. 4条3項により、既に取引時確認を行い、その確認記録を作成・保存している顧客との取引で政令が定めるものについては、確認を省ける場合があります。前提となる確認記録がすぐに取り出せる状態にしておくことが大切です。
Q. 確認記録と取引記録は、いつまで保存すればよいですか?
A. 確認記録は特定取引等に係る契約が終了した日など主務省令で定める日から7年間(6条2項)、取引記録は取引または特定受任行為の代理等の行われた日から7年間(7条3項)です。
Q. 司法書士にも疑わしい取引の届出義務がありますか?
A. 8条2項で届出義務の対象とされているのは、行政書士・公認会計士・税理士です。司法書士は取引時確認や記録の保存の対象ですが、8条の届出義務の対象からは除かれています。
Q. 社会保険労務士事務所も対象になりますか?
A. 犯罪収益移転防止法2条2項の特定事業者には、社会保険労務士は挙げられていません。司法書士や税理士など他の士業と共同で事務所を運営している場合は、その士業の業務として対象になるかを確認してください。